
وقتی هشدارها به مدیرعامل میرسند، اما دیگر برای تصمیمگیری دیر شده است
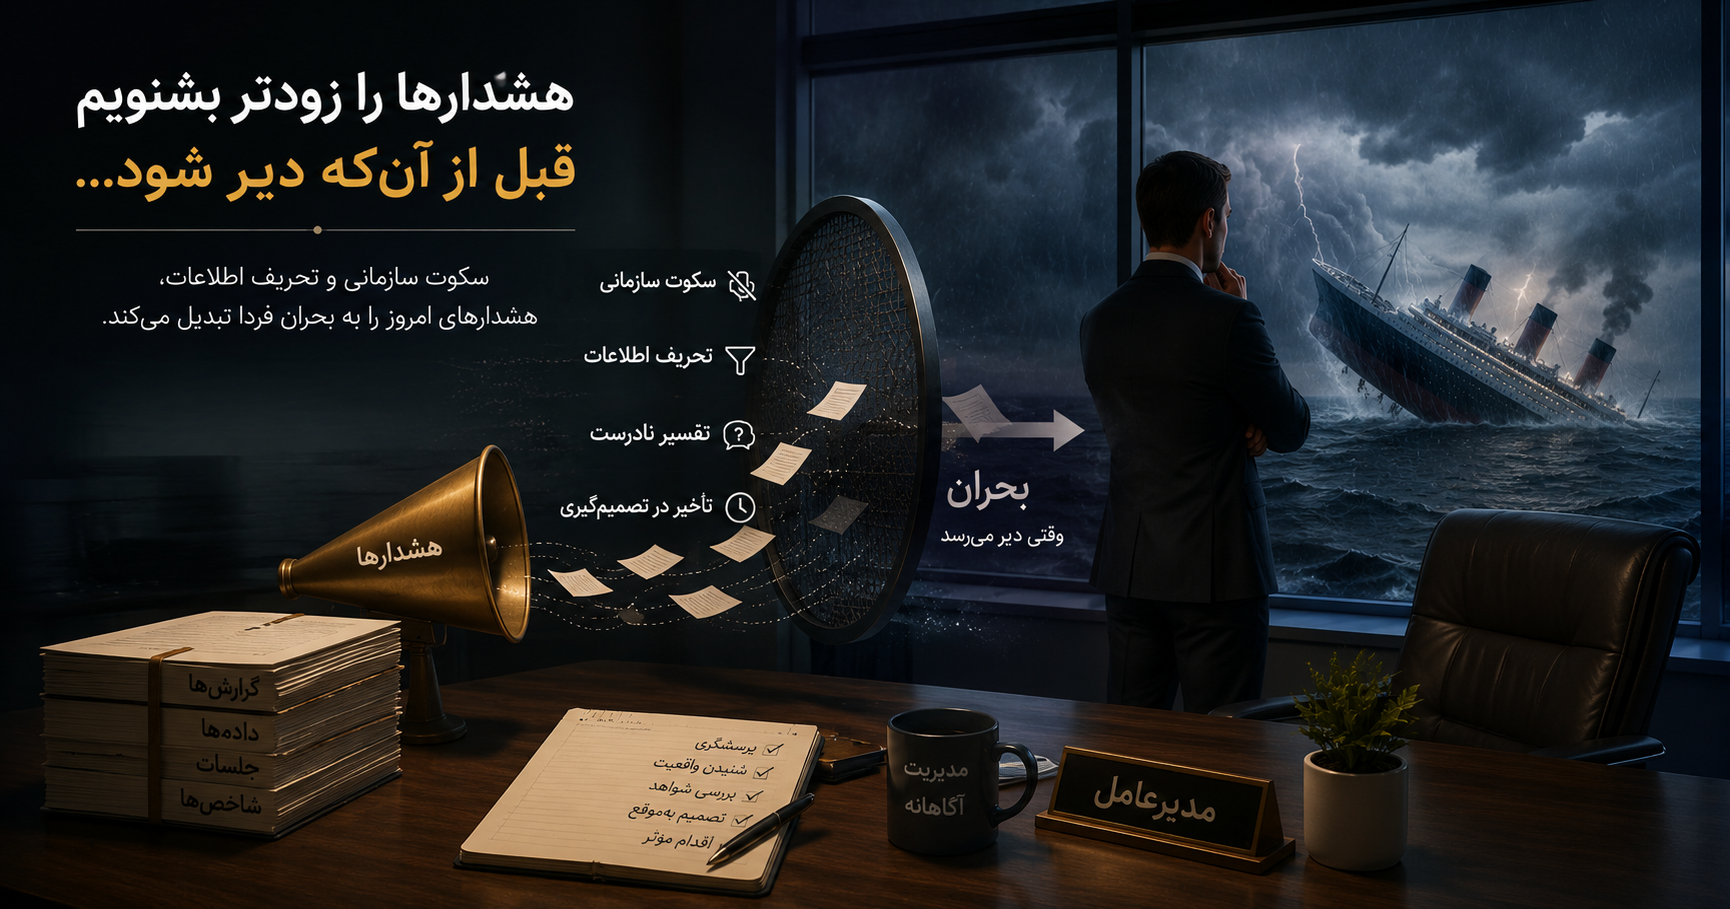
در بسیاری از سازمانها، مشکلات ناگهان به وجود نمیآیند؛ ناگهان آشکار میشوند.
کاهش تدریجی رضایت مشتریان، طولانیتر شدن زمان تحویل سفارشها، افزایش اختلاف میان واحد فروش و تولید، خروج نیروهای باتجربه یا افت حاشیه سود، معمولاً پیش از تبدیل شدن به بحرانی جدی، نشانههایی از خود بروز میدهند. بااینحال، گاهی مدیرعامل زمانی از کنار هم قرار گرفتن این نشانهها آگاه میشود که فرصت تصمیمگیری کمهزینه را از دست داده است.
در چنین شرایطی، مسئله فقط این نیست که چرا سازمان تغییر نکرده است. پرسش مهمتر این است: چرا اطلاعاتی که میتوانست زمینه تغییر را فراهم کند، بهموقع به مسئلهای برای تصمیمگیری تبدیل نشد؟
ممکن است کارکنان از مشکل اطلاع داشته باشند، مدیران میانی نشانههایی را مشاهده کرده باشند و حتی گزارشهایی نیز تهیه شده باشد؛ اما اطلاعات در مسیر انتقال، ناقص، تعدیل یا بازتفسیر شده باشد. گاهی هم مسئله گزارش شده، اما در فرایند تصمیمگیری جدی گرفته نشده است.
این وضعیت، یکی از موانع مهم یادگیری و سازگاری سازمانی است؛ مانعی که میتواند فاصله میان واقعیت کسبوکار و تصویری را که مدیران از آن دارند، بهتدریج افزایش دهد.
در مقاله «مدیریت تایتانیکی» درباره خطر پافشاری بر الگوهایی صحبت کردیم که ممکن است دیگر با واقعیت محیط کسبوکار تناسب نداشته باشند. در این مقاله، به یکی از سازوکارهایی میپردازیم که میتواند چنین وضعیتی را تشدید کند: از دست رفتن هشدارهای سازمانی در مسیر مشاهده، بیان، انتقال و تفسیر اطلاعات.
مطالعه مقاله: مدیریت تایتانیکی چیست؟ پیشنهاد می گردد.
۱. مشکل از کجا آغاز میشود؟ از نشانهای که به مسئله تبدیل نمیشود
فرض کنیم یک شرکت صنعتی با سابقه چندین سال فعالیت موفق، بهتدریج با کاهش سفارشهای تکراری مشتریان مواجه شده است. واحد فروش این وضعیت را به افزایش رقابت نسبت میدهد. واحد تولید، تأخیر در تحویل را ناشی از تغییرات مکرر سفارشها میداند و واحد مالی بر ضرورت کنترل هزینهها تأکید میکند.
هر واحد بخشی از واقعیت را میبیند؛ اما هیچکس تصویر کامل را در اختیار ندارد یا آن را بهصورت یک مسئله مشترک مطرح نمیکند.
در جلسات مدیریتی، همچنان درباره تحقق فروش، کنترل هزینهها و افزایش بهرهوری گزارش ارائه میشود. ممکن است بعضی شاخصها هنوز وضعیت قابلقبولی نشان دهند، اما نشانههای دیگری از تغییر رفتار مشتریان و کاهش هماهنگی داخلی حکایت داشته باشند.
در چنین وضعیتی، سازمان الزاماً فاقد اطلاعات نیست. مشکل این است که اطلاعات پراکنده، به تشخیص مشترک و سپس به تصمیم مدیریتی تبدیل نمیشود.
این تمایز مهم است. اگر سازمانی داده کافی ندارد، باید توانایی جمعآوری اطلاعات خود را بهبود دهد. اما اگر اطلاعات در اختیار کارکنان و مدیران وجود دارد و بااینحال به تصمیم مؤثر منجر نمیشود، افزودن گزارشها، فرمها و داشبوردهای بیشتر لزوماً مسئله را حل نخواهد کرد.
در حالت دوم، باید مسیر حرکت اطلاعات را بررسی کرد: چه کسی نشانه را مشاهده میکند؟ آیا آن را بیان میکند؟ اطلاعات در مسیر انتقال چه تغییری میکند؟ مدیران چگونه آن را تفسیر میکنند و چه چیزی مانع اقدام بهموقع میشود؟
این پرسشها، نقطه شروع عارضهیابی عمیقتر سازمان است.
۲. سکوت سازمانی؛ وقتی بیان واقعیت برای کارکنان پرهزینه میشود
در ادبیات مدیریت، «سکوت سازمانی» به وضعیتی اشاره دارد که در آن کارکنان، به دلایل مختلف، اطلاعات، نگرانیها یا دیدگاههای مرتبط با مسائل سازمان را بیان نمیکنند. موریسون و میلیکن (Morrison & Milliken, 2000) این پدیده را در سطح جمعی بررسی کردند و نشان دادند که شرایط سازمانی و برداشت مشترک کارکنان از پیامدهای صحبت کردن میتواند به شکلگیری سکوت گسترده منجر شود.
بنابراین، سکوت سازمانی را نباید صرفاً به ویژگیهای شخصیتی کارکنان یا کمبود شجاعت فردی نسبت داد. در بعضی سازمانها، افراد بهتدریج یاد میگیرند که بیان مشکلات ممکن است برایشان هزینه داشته باشد؛ حتی اگر هیچکس رسماً از آنها نخواسته باشد سکوت کنند.
کارکنانی که بارها با بیتوجهی، سرزنش یا واکنش تدافعی مواجه شدهاند، ممکن است در دفعات بعد اطلاعات کمتری ارائه دهند. در برخی محیطها نیز افراد به این نتیجه میرسند که مدیران تمایلی به شنیدن اخبار ناخوشایند ندارند یا نظر مخالف بهعنوان نشانهای از ضعف تعهد، بدبینی یا ناتوانی تلقی میشود.
در نتیجه، سکوت لزوماً به معنای نبود مشکل نیست. ممکن است مسئله وجود داشته باشد، اما کارکنان درباره آن صحبت نکنند؛ یا آن را تنها در جمعهای غیررسمی مطرح کنند، بیآنکه به مسیر تصمیمگیری راه یابد.
برای مثال، کارشناس فروش ممکن است بداند که مشتریان از شیوه قیمتگذاری ناراضیاند، اما به دلیل تجربههای قبلی، این موضوع را در جلسه رسمی مطرح نکند. سرپرست تولید ممکن است بارها درباره محدودیت یک فرایند هشدار داده باشد، اما پس از چند بار بینتیجه ماندن پیگیریها، از تکرار آن صرفنظر کند.
در هر دو حالت، سازمان بخشی از ظرفیت تشخیص و یادگیری خود را از دست میدهد.
چرا کارکنان سکوت میکنند؟
دلایل سکوت سازمانی میتواند متفاوت باشد و بدون بررسی شرایط واقعی نمیتوان یک علت واحد را برای همه سازمانها تعیین کرد. بااینحال، چند پرسش برای شناخت زمینههای آن مفید است:
- آیا بیان خبر ناخوشایند ممکن است به سرزنش فرد گزارشدهنده منجر شود؟
- آیا مدیران به نظر مخالف واکنش حرفهای نشان میدهند یا آن را مخالفت شخصی تلقی میکنند؟
- آیا کارکنان تجربهای دارند که نشان دهد طرح مسئله واقعاً به بررسی و اقدام منجر میشود؟
- آیا مسیر مشخصی برای گزارش مشکلات وجود دارد و نتیجه پیگیریها به افراد اطلاع داده میشود؟
- آیا مدیران میانی برای انتقال واقعیت اختیار و امنیت کافی دارند؟
پاسخ این پرسشها میتواند نشان دهد که مشکل صرفاً به ارتباطات سازمانی مربوط است یا ریشههای عمیقتری در شیوه رهبری، ساختار قدرت، نظام ارزیابی عملکرد و فرهنگ سازمان دارد.
نکته کلیدی برای مدیرعامل این است که دعوت به بیان صریح مشکلات، زمانی اثرگذار است که تجربه واقعی کارکنان نیز نشان دهد شنیدن واقعیت از تنبیه گوینده مهمتر است.
۳. خبر ناخوشایند در مسیر انتقال چگونه تغییر میکند؟
حتی در سازمانهایی که کارکنان درباره مشکلات صحبت میکنند، ممکن است اطلاعات هنگام انتقال به سطوح بالاتر تغییر کند.
فانگ، کیم و میلیکن (Fang, Kim & Milliken, 2014) در مقالهای با عنوان When Bad News Is Sugarcoated، تحریف اطلاعات منفی عملکرد و پیامدهای احتمالی آن برای یادگیری و عملکرد سازمان را بررسی کردهاند. نکته مهم پژوهش آنها این است که نباید گزارش اطلاعات عملکرد را فرایندی خودکار و همیشه دقیق فرض کرد؛ افراد ممکن است آنچه را میدانند، بهویژه هنگامی که عملکرد پایینتر از انتظار است، به شکلی متفاوت منتقل کنند.
در محیط واقعی کسبوکار، این تغییر شکل میتواند صورتهای مختلفی داشته باشد.
نخست، حذف بخشی از واقعیت: گزارشی که نشان میدهد تعدادی از مشتریان کلیدی در حال کاهش خرید هستند، به گزارشی درباره نوسان معمول سفارشها تبدیل میشود.
دوم، نرم کردن شدت مسئله: تأخیرهای مکرر در تحویل سفارشها، «چند مورد استثنایی» توصیف میشوند، حتی اگر روندی تکرارشونده شکل گرفته باشد.
سوم، تغییر علت مسئله: افت فروش به شرایط بازار نسبت داده میشود، بیآنکه نقش کیفیت محصول، تجربه مشتری، قیمتگذاری یا عملکرد واحدهای داخلی بررسی شود.
چهارم، انتقال خبر همراه با راهحل از پیش تعیینشده: بهجای بررسی علت افت عملکرد، مسئله از ابتدا به کمبود بودجه تبلیغات، نیاز به استخدام نیروی جدید یا ضرورت افزایش فشار بر تیم فروش محدود میشود.
این موارد مثالهایی برای شناخت مسئلهاند، نه اینکه هر گزارش کوتاه یا هر اختلاف نظری الزاماً نشانه تحریف اطلاعات باشد. برای تشخیص دقیق، باید گزارشها را با شواهد، روندهای واقعی و تجربه ذینفعان مقایسه کرد.
در این میان، ارتباطات سازمانی نقشی فراتر از انتقال پیام دارد. ساختار گزارشدهی، رابطه مدیران با زیردستان، شاخصهای ارزیابی و انتظارات مدیرعامل میتوانند بر آنچه افراد انتخاب میکنند بگویند یا نگویند، اثر بگذارند.
اگر مدیرعامل فقط درباره تحقق هدف فروش سؤال کند، اما درباره علت نارضایتی مشتریان نپرسد، سازمان ممکن است بهتدریج اطلاعات مربوط به نتیجه را بر اطلاعات مربوط به علت ترجیح دهد. اگر مدیران میانی بهخاطر گزارش مشکلات بازخواست شوند، ممکن است گزارشها بهگونهای تنظیم شوند که عملکرد واحد خودشان کمتر آسیبپذیر به نظر برسد.
در این شرایط، مسئله لزوماً دروغگویی آگاهانه افراد نیست. گاهی مجموعهای از انگیزهها و عادتهای مدیریتی، تصویری ناقص از واقعیت تولید میکند.
۴. داشبورد سبز، لزوماً به معنای سلامت سازمان نیست
یکی از خطرهای مدیریتی آن است که وضعیت کسبوکار فقط با مجموعه محدودی از شاخصهای عملکردی سنجیده شود.
فرض کنید شرکت هنوز به هدف فروش ماهانه نزدیک است، اما برای حفظ فروش ناچار شده تخفیف بیشتری ارائه کند. همزمان، زمان تحویل طولانیتر شده، تعداد شکایتهای مشتریان افزایش یافته و سفارشهای تکراری در حال کاهش است.
اگر گزارش مدیریتی عمدتاً بر رقم فروش تمرکز کند، ممکن است روندی نگرانکننده تا مدتی پنهان بماند.
البته شاخصهای مالی و عملیاتی ضروریاند؛ مسئله، کنار گذاشتن آنها نیست. مسئله این است که شاخصهای نتیجهای، بهتنهایی برای تشخیص بهموقع تغییرات کافی نیستند. بعضی پیامدها با تأخیر ظاهر میشوند و بعضی نشانههای اولیه در دادههای کیفی، رفتار مشتریان یا تجربه کارکنان دیده میشوند.
برای مثال، کاهش تعداد شکایتهای ثبتشده همیشه به معنای بهبود رضایت مشتری نیست. ممکن است فرایند ثبت شکایت دشوار شده باشد یا مشتریان ناراضی، بهجای پیگیری، همکاری خود را کاهش دهند.
به همین ترتیب، پایین بودن نرخ خروج کارکنان بهتنهایی نشان نمیدهد که نیروهای کلیدی انگیزه و تعلق خاطر مناسبی دارند. باید بررسی کرد آیا افراد توانمند فرصت رشد دارند، مشکلات را بیان میکنند و تجربه آنها با ارزشهای اعلامشده سازمان سازگار است یا خیر.
مدیریت مؤثر به ترکیبی از شاخصهای نتیجه، نشانههای اولیه و اطلاعات کیفی نیاز دارد. هیچکدام بهتنهایی تصویر کاملی از وضعیت سازمان ارائه نمیکنند.
برای مدیرعامل، پرسش مهم این نیست که «آیا شاخصها سبز هستند؟» بلکه این است: «چه واقعیتهایی در این شاخصها دیده نمیشوند و چه شواهدی ممکن است تصویر فعلی ما را به چالش بکشند؟»
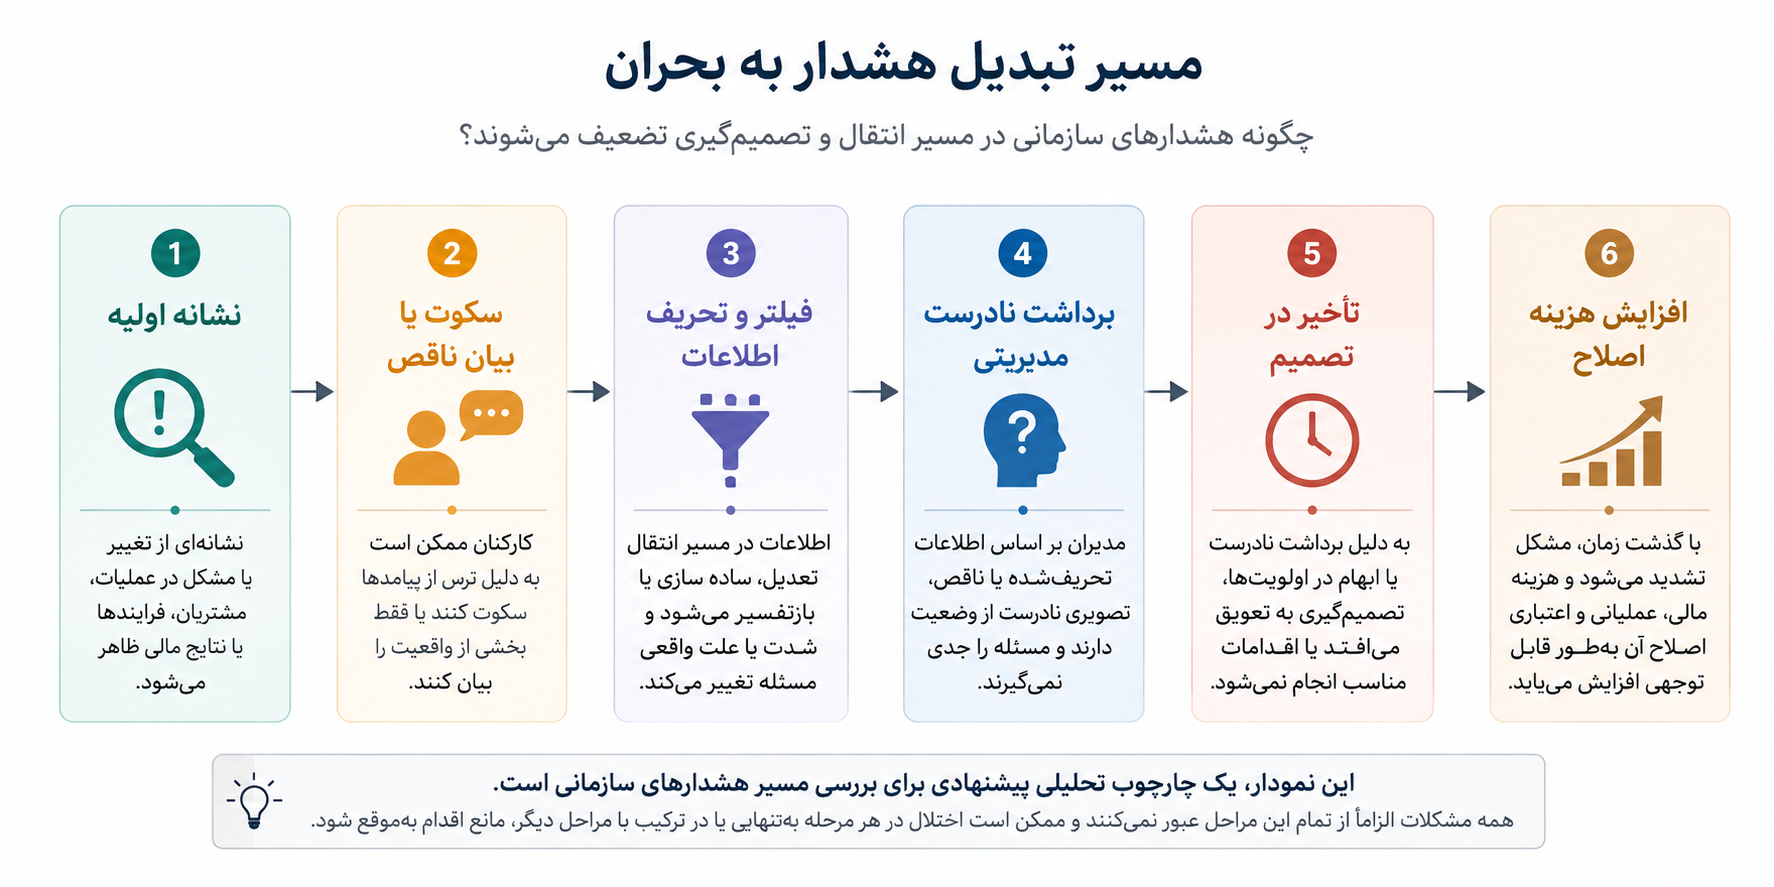
«این نمودار، یک چارچوب تحلیلی پیشنهادی برای بررسی مسیر هشدارهای سازمانی است. همه مشکلات الزاماً از تمام این مراحل عبور نمیکنند و ممکن است اختلال در هر مرحله بهتنهایی یا در ترکیب با مراحل دیگر، مانع اقدام بهموقع شود.»
۵. وقتی مسئله به تصمیمگیری مدیران میرسد
فرض کنیم هشدارها بیان شدهاند، اطلاعات نیز به مدیرعامل رسیده است، اما تغییری در تصمیمها ایجاد نمیشود. آیا در این حالت میتوان گفت مسئله فقط سکوت سازمانی یا ضعف ارتباطات است؟ خیر.
گاهی اطلاعات درست منتقل میشود، اما با فرضهای قبلی مدیران سازگار نیست. در چنین شرایطی، ممکن است مسئله کوچک تلقی شود، به عوامل بیرونی نسبت داده شود یا بررسی آن به آینده موکول گردد.
برای نمونه، مدیرعامل شرکتی که سالها با یک روش مشخص فروش موفقی داشته، ممکن است کاهش اثربخشی آن روش را یک نوسان موقت بداند. وقتی مشتریان جدید از تجربه خرید متفاوتی انتظار دارند، رقبا پیشنهادهای تازهای ارائه میکنند یا شیوه خرید در بازار تغییر میکند، سازمان ممکن است همچنان بر همان فرضهای قبلی تکیه کند.
این رفتار همیشه ناشی از ناآگاهی نیست. مدیران معمولاً بر اساس تجربههای گذشته، سرمایهگذاریهای انجامشده و شناختی که از بازار دارند تصمیم میگیرند. اما تجربه موفق گذشته، اگر بدون بازبینی به معیار دائمی تصمیمگیری تبدیل شود، میتواند تشخیص واقعیت جدید را دشوار کند.
در اینجا، بحث به ایده اصلی نادیا ژکسمبایوا در مقاله Change Is Not a Project پیوند میخورد. او بر این نکته تأکید میکند که مواجهه با اختلال و تغییر را نباید صرفاً پروژهای موقت دانست که پس از پایان بحران، سازمان را به وضعیت عادی قبلی بازمیگرداند. مسئله، ایجاد توانایی مستمر برای بازآفرینی و سازگاری با محیطی است که ممکن است دیگر به ثبات گذشته بازنگردد.
از این منظر، دریافت و تفسیر هشدارها بخشی از توانایی سازمان برای سازگاری مستمر است. اگر سازمان نتواند واقعیتهای ناسازگار با فرضهای خود را شناسایی کند، حتی وجود اطلاعات کافی نیز تضمین نمیکند که تغییر مناسبی اتفاق بیفتد.
این همان نقطهای است که موضوع مقاله حاضر به بحث مدیریت تایتانیکی مربوط میشود: سازمان ممکن است همچنان بر الگوهای گذشته تکیه کند، درحالیکه نشانههایی از کاهش تناسب آن الگوها با شرایط جدید وجود دارد. نادیده گرفتن هشدارها میتواند این فاصله را بیشتر کند؛ اما برای تشخیص اینکه یک سازمان واقعاً در چنین وضعیتی قرار گرفته است، باید شواهد مشخص و شرایط کسبوکار آن بررسی شود.
۶. آیا مدیرعامل خود بخشی از مسئله است؟
این پرسش ممکن است ناخوشایند باشد، اما برای عارضهیابی سازمان اهمیت دارد.
مدیرعامل معمولاً انتظار دارد اطلاعات مهم، بهموقع و بدون تحریف به او برسد. بااینحال، شیوه مدیریت او میتواند بر کیفیت اطلاعاتی که دریافت میکند اثر بگذارد.
اگر در جلسات، افرادی که خبر بد میآورند بیش از دیگران زیر سؤال بروند، ممکن است در آینده کمتر درباره مشکلات صحبت کنند. اگر مدیرعامل فقط گزارشهای امیدوارکننده را بپذیرد، افراد ممکن است یاد بگیرند که اطلاعات منفی را با احتیاط بیشتری بیان کنند. اگر مخالفت با نظر مدیرعامل بهعنوان عدم همراهی تلقی شود، احتمال دارد تصمیمهای مهم بدون بررسی جدی گزینههای جایگزین گرفته شوند.
در مقابل، مدیری که درباره شواهد مخالف سؤال میکند، میان نقد یک تصمیم و مخالفت شخصی تفاوت قائل میشود و پس از دریافت هشدار، نحوه بررسی و پیگیری آن را روشن میکند، میتواند زمینه بهتری برای بیان واقعیت فراهم کند.
البته نباید مسئولیت همه مشکلات ارتباطی را بر عهده مدیرعامل گذاشت. ساختار سازمان، رفتار مدیران میانی، نظام پاداش، فشارهای عملیاتی و تجربههای قبلی کارکنان نیز اهمیت دارند. بااینحال، نقش مدیرعامل در شکل دادن به فضای تصمیمگیری و تعیین اینکه چه اطلاعاتی ارزش شنیده شدن دارد، قابل چشمپوشی نیست.
برای شروع، مدیرعامل میتواند بهجای پرسیدن صرفِ «چرا این مشکل را زودتر حل نکردید؟» چند سؤال دیگر را نیز مطرح کند:
- چه نشانهای وجود داشت که زودتر دیده نشد؟
- چه کسی اولین بار متوجه آن شد؟
- آیا این نشانه قبلاً گزارش شده بود؟
- چه چیزی مانع بررسی جدی آن شد؟
- در فرایند گزارشدهی یا تصمیمگیری چه تغییری لازم است تا مسئله مشابه زودتر شناسایی شود؟
این پرسشها توجه را از یافتن مقصر به شناخت سازوکارهایی منتقل میکنند که باعث تکرار مشکل شدهاند.
۷. مدیرعامل چگونه مسیر هشدار تا اقدام را بررسی کند؟
برای بررسی وضعیت سازمان، لازم نیست از ابتدا پروژهای گسترده یا سامانهای پیچیده طراحی شود. میتوان با یک مسئله واقعی کسبوکار شروع کرد؛ مسئلهای که نشانههای آن در چند واحد دیده میشود یا پیامد آن برای مشتری، هزینه، کیفیت یا عملکرد سازمان قابل مشاهده است.
سپس پنج مرحله زیر بررسی شود.
مرحله اول: شناسایی نشانه اولیه
مشکل چه زمانی برای نخستین بار قابل مشاهده بود؟ آیا نشانهای در دادههای فروش، شکایت مشتریان، زمان تحویل، کیفیت، هزینهها یا رفتار کارکنان وجود داشت؟
هدف، تعیین یک نقطه شروع قابل بررسی است؛ نه اینکه با نگاه به گذشته، هر اتفاقی را بهعنوان هشدار قطعی تفسیر کنیم.
مرحله دوم: بررسی مسیر بیان اطلاعات
چه افرادی از مسئله اطلاع داشتند؟ آیا موضوع را مطرح کردند؟ اگر مطرح نکردند، چه عواملی بر تصمیم آنها اثر گذاشت؟ آیا مسیر گزارشدهی روشن بود و آیا افراد تصور میکردند بیان مسئله نتیجهای خواهد داشت؟
در این مرحله باید میان «اطلاع نداشتن»، «اطلاع داشتن اما بیان نکردن» و «بیان کردن در مسیری که به تصمیمگیرنده نمیرسد» تفاوت قائل شد.
مرحله سوم: مقایسه گزارش با واقعیت
گزارش اولیه چه میگفت و اطلاعاتی که به مدیران رسید چه تفاوتی با آن داشت؟ آیا شدت مسئله کمتر نشان داده شد؟ آیا علت از ابتدا به یک عامل خاص نسبت داده شد؟ آیا شواهد مخالف در گزارش نهایی دیده شدند؟
برای پاسخ، میتوان گزارشهای دورههای مختلف، صورتجلسهها، دادههای عملیاتی و روایت افراد درگیر را با یکدیگر مقایسه کرد.
مرحله چهارم: بررسی منطق تصمیمگیری
وقتی اطلاعات به مدیران رسید، چگونه تفسیر شد؟ آیا فرضهای قبلی مورد بازبینی قرار گرفتند؟ آیا گزینههای جایگزین بررسی شدند؟ آیا شواهد مخالف نظر غالب فرصت طرح شدن داشتند؟
در این مرحله، هدف ارزیابی کیفیت تصمیم است، نه قضاوت درباره نیت افراد.
مرحله پنجم: بررسی اقدام و پیگیری
پس از شناسایی مسئله، چه تصمیمی گرفته شد؟ مسئول اقدام چه کسی بود؟ چه زمانی برای بررسی نتیجه تعیین شد؟ آیا نتیجه اقدام به افرادی که مسئله را گزارش کرده بودند اطلاع داده شد؟
اگر هشدارها بارها دریافت شوند، اما نتیجه پیگیری مشخص نباشد، ممکن است اعتماد افراد به مسیر گزارشدهی کاهش یابد. در مقابل، حتی زمانی که پیشنهاد اولیه اجرا نمیشود، توضیح روشن درباره دلایل تصمیم میتواند به حفظ کیفیت گفتوگوی سازمانی کمک کند.

«این جدول ابزاری اولیه برای طرح پرسشهای عارضهیابی است، نه روشی برای تشخیص قطعی علت مشکل. هر پاسخ باید با شواهد واقعی سازمان بررسی شود.»
مطالعه مقاله: مدل چرخه PDAC رمپرسد و نقش آن در بهبود مستمر سازمان؛ پیشنهاد می گردد.
۸. از تشخیص نشانهها تا بهبود تصمیمگیری
بررسی سکوت سازمانی، تحریف اطلاعات و واکنش مدیران به هشدارها، زمانی ارزشمند است که به شناخت دقیقتر مسئله و بهبود تصمیمگیری منجر شود.
برای مثال، اگر مشخص شود کارکنان به دلیل تجربههای قبلی از بیان مشکلات خودداری میکنند، راهحل صرفاً ایجاد یک کانال جدید برای ارسال گزارش نیست. باید بررسی شود چه چیزی اعتماد به این کانال را تضعیف میکند و مدیران چگونه به اطلاعات دریافتشده پاسخ میدهند.
اگر گزارشها در مسیر انتقال تعدیل میشوند، ممکن است لازم باشد شاخصهای ارزیابی مدیران میانی، ساختار گزارشدهی یا نحوه برگزاری جلسات مدیریتی بازبینی شود. اگر مسئله پس از رسیدن به مدیرعامل نادیده گرفته میشود، باید منطق تصمیمگیری، فرضهای مورد استفاده و شواهدی که مبنای تصمیم قرار میگیرند بررسی شوند.
به همین ترتیب، اگر هشدارها به تصمیم میرسند اما اقدامی انجام نمیشود، مسئله ممکن است به اولویتبندی، تخصیص منابع، مسئولیتپذیری یا پیگیری اجرای تصمیم مربوط باشد.
بنابراین، نسخه واحدی برای همه سازمانها وجود ندارد. آنچه اهمیت دارد، تشخیص محل واقعی اختلال و انتخاب مداخلهای متناسب با علت آن است.
در عارضهیابی کسبوکار، بررسی نشانههای ظاهری مشکل کافی نیست. باید مشخص شود اطلاعات چگونه تولید و منتقل میشوند، چه عواملی مانع بیان واقعیت میشوند و چرا بعضی هشدارها به تصمیم و اقدام مؤثر تبدیل نمیشوند. این بررسی میتواند بخشی از فرایند شناخت ریشههای مشکلات سازمان، بهبود ارتباطات سازمانی و ارتقای کیفیت تصمیمگیری مدیران باشد.
جمعبندی: آیا سازمان شما میتواند پیش از افزایش هزینه اصلاح، واقعیت را تشخیص دهد؟
تغییرات محیط کسبوکار همیشه از طریق یک بحران آشکار نمیشوند. گاهی ابتدا در رفتار مشتریان، کیفیت همکاری واحدها، تجربه کارکنان یا تغییر تدریجی شاخصهای عملکردی نمایان میشوند.
اما مشاهده نشانهها بهتنهایی کافی نیست. اطلاعات باید امکان بیان شدن داشته باشد، در مسیر انتقال دچار تحریف نشود، با ذهنیتهای قبلی مدیران سنجیده شود و در صورت لزوم به تصمیم و اقدام منجر گردد.
اگر هر یک از این مراحل مختل شود، ممکن است سازمان تا مدتی به فعالیت عادی خود ادامه دهد، درحالیکه فاصله آن با واقعیت بازار یا نیازهای عملیاتی در حال افزایش است.
از این منظر، یکی از پرسشهای مهم برای مدیرعامل این نیست که آیا سازمان او با تغییر مواجه خواهد شد یا خیر؛ بلکه این است که سازمان تا چه اندازه توانایی تشخیص تغییر، شنیدن هشدارها و بازبینی تصمیمهای خود را دارد.
سازمانی که میخواهد در شرایط متغیر دوام بیاورد، فقط به اطلاعات بیشتر نیاز ندارد؛ باید بتواند اطلاعات ناخوشایند را نیز بهموقع بشنود، درست تفسیر کند و به اقدام مناسب تبدیل سازد.
پرسشهای متداول پیشنهادی
سکوت سازمانی چیست؟
سکوت سازمانی وضعیتی است که در آن کارکنان بهصورت گسترده از بیان اطلاعات، نگرانیها یا مشکلات مرتبط با کار خودداری میکنند. این وضعیت ممکن است ناشی از شرایطی باشد که در آن افراد صحبت کردن را بیفایده یا پرهزینه میدانند.
چرا کارکنان مشکلات سازمان را به مدیرعامل گزارش نمیکنند؟
ترس از پیامدهای منفی، تجربههای نامطلوب گذشته، تصور بیاثر بودن گزارشها و واکنش منفی مدیران میتوانند در تصمیم کارکنان به سکوت نقش داشته باشند. برای تشخیص علت واقعی، باید شرایط و سازوکارهای هر سازمان بررسی شود.
تحریف اطلاعات در سازمان چه پیامدی دارد؟
تحریف اطلاعات میتواند باعث شود مدیران تصویری ناقص یا بیشازحد مطلوب از عملکرد داشته باشند. در نتیجه، تشخیص مشکلات، یادگیری سازمانی و تصمیمگیری درباره اقدامات اصلاحی دشوارتر میشود.
مدیرعامل چگونه میتواند هشدارهای سازمانی را زودتر تشخیص دهد؟
ایجاد مسیر مشخص برای گزارش نگرانیها، بررسی شواهد مخالف، تفکیک گزارش مسئله از ارزیابی عملکرد گزارشدهنده و پیگیری هشدارهای تکرارشونده میتواند به بهبود تشخیص زودهنگام مشکلات کمک کند.
رابطه سکوت سازمانی با مدیریت تایتانیکی چیست؟
مدیریت تایتانیکی به نادیده گرفتن واقعیتهای جدید و تکیه بر الگوهای منسوخ اشاره دارد. سکوت سازمانی میتواند یکی از عواملی باشد که مانع رسیدن بهموقع اطلاعات هشداردهنده به تصمیمگیرندگان میشود؛ هرچند این دو مفهوم یکسان نیستند.
منابع مورد استفاده در مقاله
- Nadya Zhexembayeva — “Change Is Not a Project”: مقاله پایه برای بحث بازآفرینی مستمر و پرهیز از تلقی تغییر بهعنوان پروژهای مقطعی. مشاهده مقاله در The European Financial Review
- Morrison, E. W., & Milliken, F. J. (2000) — “Organizational Silence: A Barrier to Change and Development in a Pluralistic World”: مبنای بحث سکوت سازمانی و عوامل زمینهساز آن. مشاهده مقاله در Academy of Management Review
- Fang, C., Kim, J.-H., & Milliken, F. J. (2014) — “When Bad News Is Sugarcoated: Information Distortion, Organizational Search and the Behavioral Theory of the Firm”: مبنای بحث تحریف اطلاعات منفی و پیامدهای آن برای یادگیری و عملکرد سازمان. مشاهده مقاله در Strategic Management Journal
 Titanic Syndrome


 salehimajid.ir
